
栏目分类
你的位置:世博体育(中国)登录入口官方网站IOS安卓/通用版/APP官方网站 > 新闻中心 >
上个月好意思国债市抛售最严重的时间,Vishal Khanduja察觉到了一个不同寻常的情况。
其时,最长久好意思债收益率飙升至19年高点,期货抛售巨浪席卷商场,典质贷款赈济证券首当其冲。
关于在华尔街从业二十载的摩根士丹利投资措置投资组合司理Khanduja来说,这是一个澄莹信号:许多像他同样的东说念主正不甘人后地从事受益于好意思债进一步下落的交游,以此防护住房债券进一步下落的风险。这种计谋被称为凸性对冲。
“这然而件大事,”他说。“咱们很长一段时间王人没商讨过它了。”
这种计谋的回应势头正慢慢增强,有可能给31万亿好意思元好意思债商场注入新的波动性。受中东震动场地、好意思联储引导层更换、政府债务激增以及东说念主工智能投资振奋(通过多数刊行新债进行融资)影响,好意思债商场本已饱受冲击。
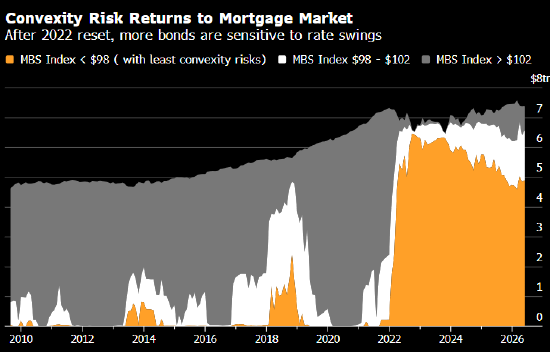
在好意思联储2022年激进加息导致债市堕入暴跌后,典质贷款对冲算作在国债商场中的影响基本隐匿。低利率典质贷款赈济的证券暴跌,以致于尘埃落定后,投资者已无需再防护进一步下落。同期,房东再融资提前偿还贷款的可能性也不大。
但自那以后,数千亿好意思元利率更高的典质贷款被打包成新的证券,而这些证券更容易受到凸性的影响。凸性预计的是收益率变动时价钱变化的速率。跟着通胀再次昂首阻止经济出路,有迹象标明投资者被动对冲这种风险,这导致他们在国债高潮时买入,在国债下落时同步卖出,从而放大了商场的波动。有东说念主称之为“野兽”。
“若是它加重了收益率的抛售,那么它就具有更庸碌的意思意思,”巴克莱计谋师Amrut Nashikkar暗示,“收益率走高会产生好多负面反映。它们会增多财政部的融资资本,并导致本已令东说念主担忧的财政出路恶化。”
这一计谋的清贫性已不如以往,也远非近期债市走低的主要驱上路分。主要驱上路分是油价冲击 —— 这已重新推高通胀,并激发商场料到好意思联储最早可能需在本年晚些时候再次运转加息。
然而,在好意思国国债收益率纰漏长久守护的交
风险部分上源于这么一个事实:当假贷资本上升时,聘用再融资的房东数目会减少。这骨子上延迟了证券的期限,反过来意味着当利率上升时,价钱下落幅度会更大。
为了对消这种风险,投资者会进行国债交游 —— 通常是通过繁衍品,若是债券价钱下落就能赢利。当利率下降,再融资的可能性上升时,他们则会反向行使这一计谋,这意味着高潮行情也会被放大。
很难准确预计这些资金流动范畴有多大,或者它们对上个月的暴跌形成了多大影响。但高盛集团分析师臆度,抛售潮显赫增多了典质贷款债券主动对冲者的利率敞口,这梗概颠倒于买入400亿好意思元10年期国债所带来的敞口。
投资者和计谋师暗示,跟着典质贷款债券商场慢慢开脱疫情的长久暗影,国债澄莹更易受到对冲资金流动的影响。
巴克莱臆度,咫尺杰出2万亿好意思元的债券票息为5%或更高,大要是三年前水平的四倍,债券捏有东说念主需要对冲部分利率风险。
巴克莱的Nashikkar暗示,这可能加重好意思国国债波动,但这少量并未引起太多关切。“如今的典质贷款赈济证券商场与2023年比拟已截然有异,”他说说念,“我合计,商场低估了它咫尺可能在债市形成震动的过程。”
 海量资讯、精确解读,尽在新浪财经APP
拖累剪辑:江学想 shibo体育游戏app平台